給食や子育ての支援を続けられるのか。傷んだ道路や学校を直すお金はあるのか。市の財政は、毎日の暮らしとつながっています。
その判断材料になるのが「決算」です。予算がこれからのお金の使い方なら、決算は実際に使った結果。何にお金を使い、どんな成果があり、次の年にどんな課題が残ったかを確かめます。
決算を知ると、「市は何を優先すべきか」「新しい負担を求める前に、ほかの方法はないか」を、具体的に考えられます。8月25日に始まった岡崎市議会の9月定例会が、9月18日に閉会しました。今回は、2025年4月から2026年3月までの令和7年度決算と、今年度の補正予算などを審査しています。
私は延長保育料を改定する第110号議案に反対し、その他の議案には賛成しました。反対の理由は、こちらの記事で詳しく説明しています。
決算から見えた、岡崎市の現在地
私が大切にしたいのは、「財政は、貯金の額だけでなく、市民の暮らしを支えられているかで見る」という視点です。
今回の決算では、基金残高が増え、毎年のやりくりを示す指標も改善しました。一方で、毎年必要な支出と借入残高も増えています。こうした数字を、市民サービスの状況や将来の支払いと合わせて見ていきます。
① 基金は市の「貯金」。増やすこと自体が目的ではない
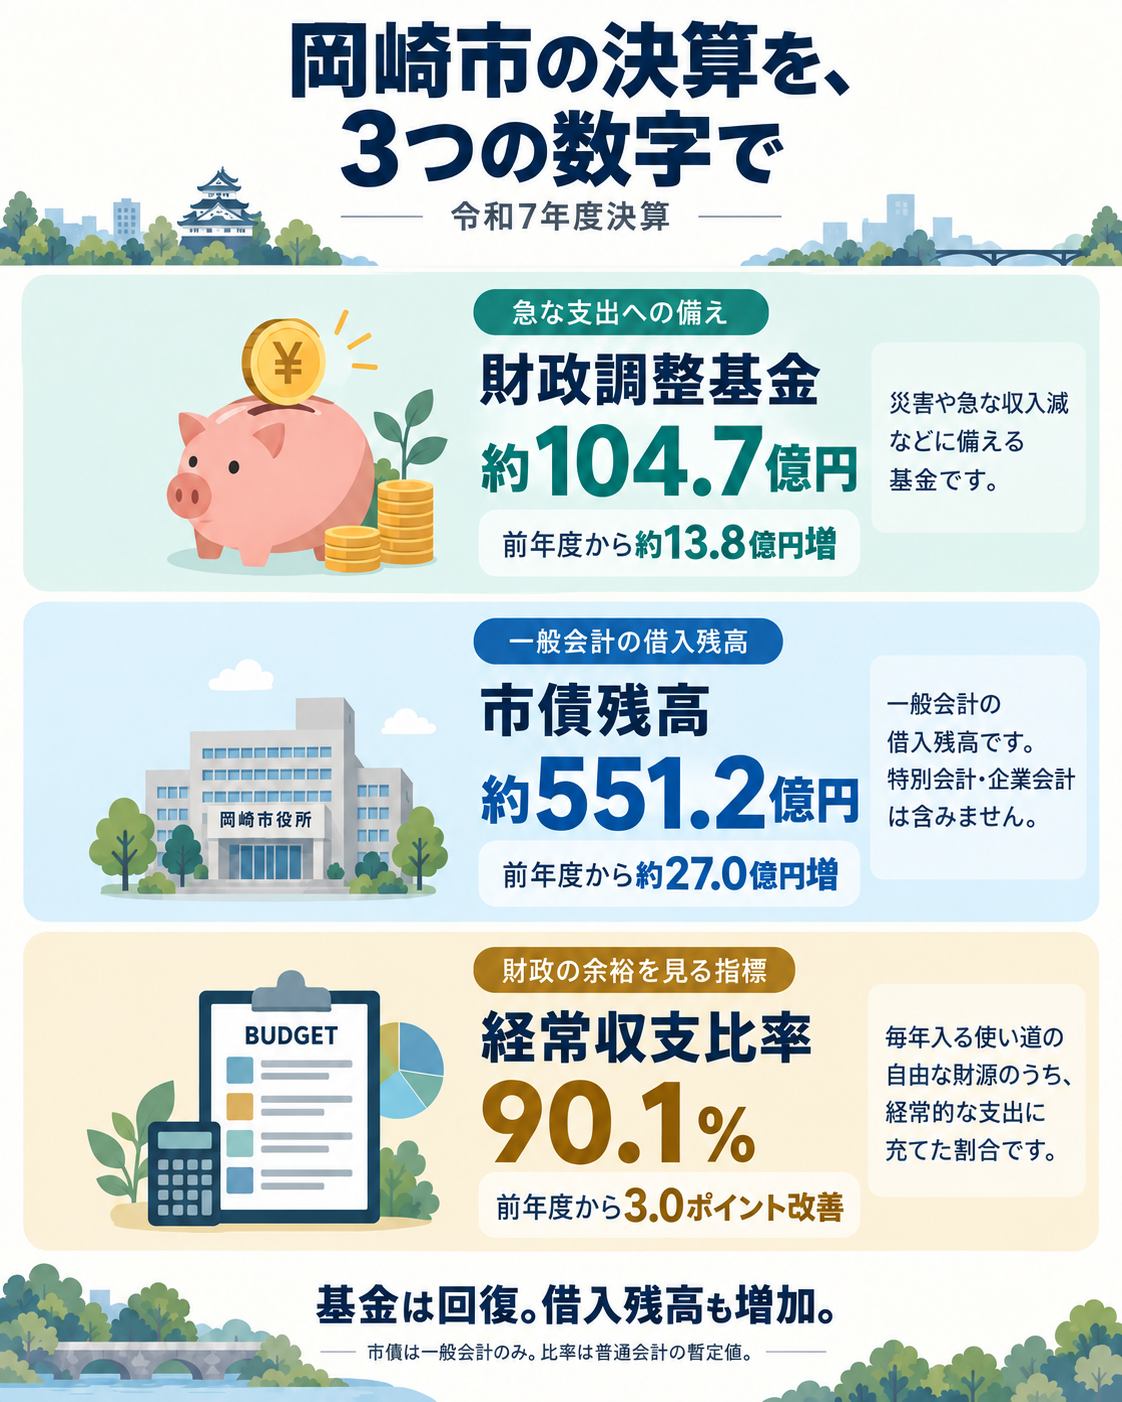
財政調整基金は、災害や急な税収減などに備えるお金です。残高は約104.7億円となり、前年度から約13.8億円増加。市が目安としてきた100億円を回復しました。
いわば、市にとっての「貯金」です。残高が増えたことだけで、財政運営がよくなったとは判断できません。
災害や急な収入減に対応する備えは必要です。ただ、市民サービスを落としてまで、無理に積み増すものではないと私は考えています。
積立額や目標残高の達成が目的になっていないか。必要な支援や身近な施設の修繕が後回しになっていないか。基金の額と一緒に、そこを確かめたいと思います。
もちろん、取り崩せば残高は減ります。毎年続けるサービスの財源も見通しながら、今必要なサービスと将来への備えのバランスを考えることが大切です。
② やりくりの余地は改善。ただし、支出が減ったわけではない
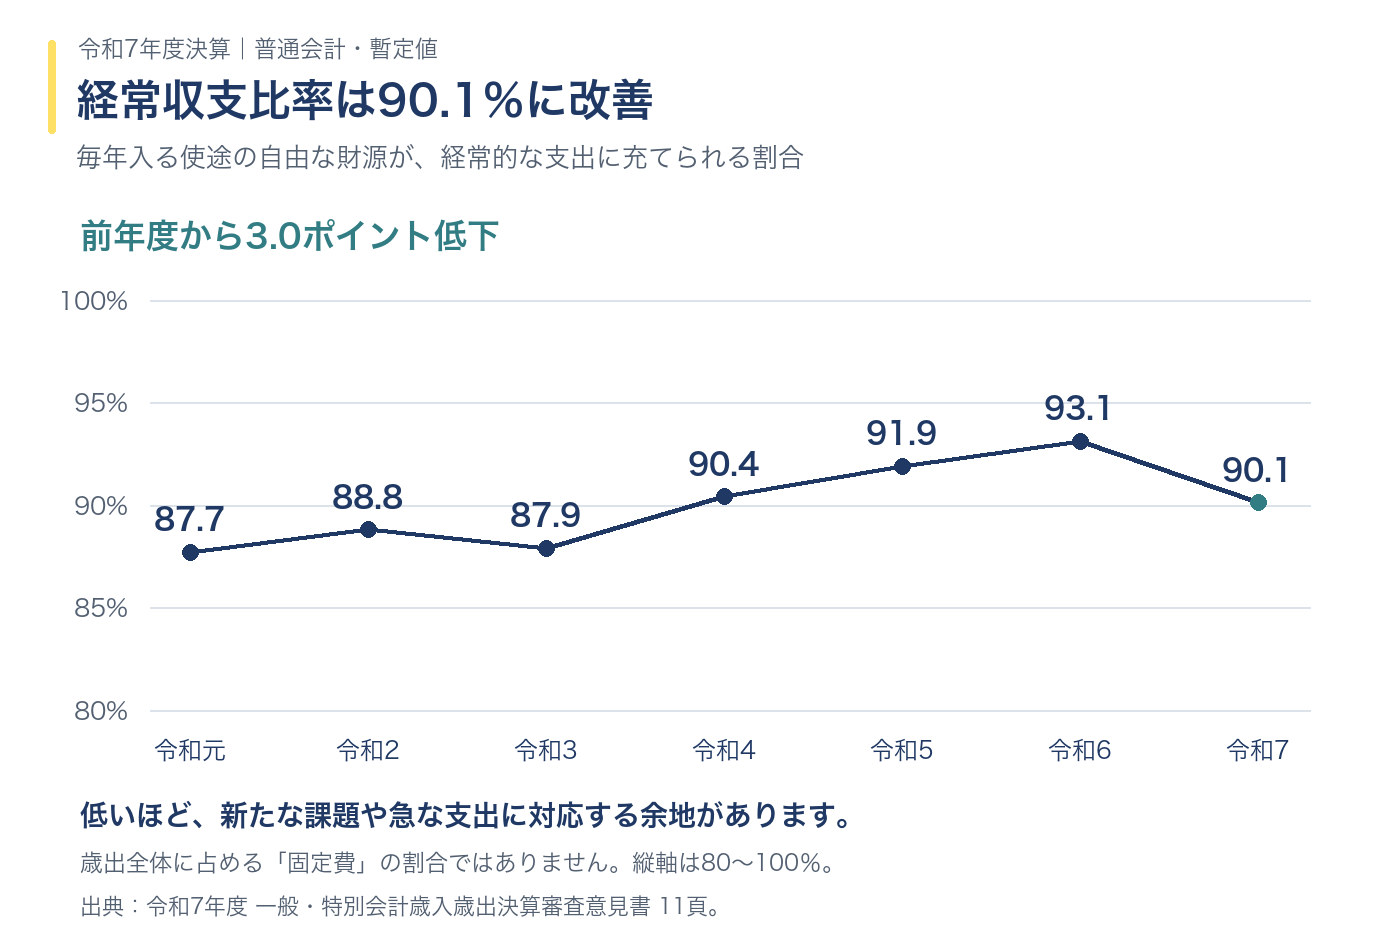
「経常収支比率」は、毎年入る使い道の自由な財源のうち、人件費や福祉の給付、借入の返済など、毎年必要な支出に充てた割合です。
この比率は、前年度の93.1%から90.1%へ改善しました。低いほど、急な課題や新しい施策に対応する余地があります。市の支出全体の90.1%が固定費、という意味ではありません。
ここで私が気にしているのは、改善の理由です。監査資料では、毎年必要な支出に充てる財源も増えています。それ以上に、市税などの収入が増えたことで比率が下がりました。
個人市民税は前年度比22.0%増。給与所得の増加に加え、前年の定額減税の影響がなくなった分も含まれます。この伸びが毎年続くとは見込めません。
つまり、昨年よりやりくりはしやすくなったものの、支出を減らして余裕を生み出したわけではない。私は、税収の伸びが落ち着いた後も、必要な支援を続けられるかを確かめたいと思います。
経常収支比率の推移をグラフで見る
③ 借入が増えた。見るべきは、これからの返済と維持費
一般会計の市債残高は約551.2億円。前年度より約27.0億円増えました。新たに借りた額が、返した元金を上回りました。
市債は、市が施設整備などのために借りるお金です。長く使う施設の費用を、将来利用する世代とも分けて負担する役割があります。
市民生活に関わるのは、その返済が今後の予算にどう影響するかです。返済や施設の維持管理に必要なお金が増え続ければ、子育て支援や身近な修繕などに回せるお金を圧迫する可能性があります。
なお、現時点の返済負担を示す「公債費負担比率」は5.9%で、監査意見書の警戒ライン15%を下回っています。借入残高が増えたことだけで、危機的だと決めつけるつもりはありません。
私は「いくらで造るか」と一緒に、「毎年いくらかかり、どう返していくか」まで確認したい。市民が長く使える施設と、無理のない支払いを次の世代へ引き継げるかが大切だと考えます。
一般会計の借入残高の推移を見る
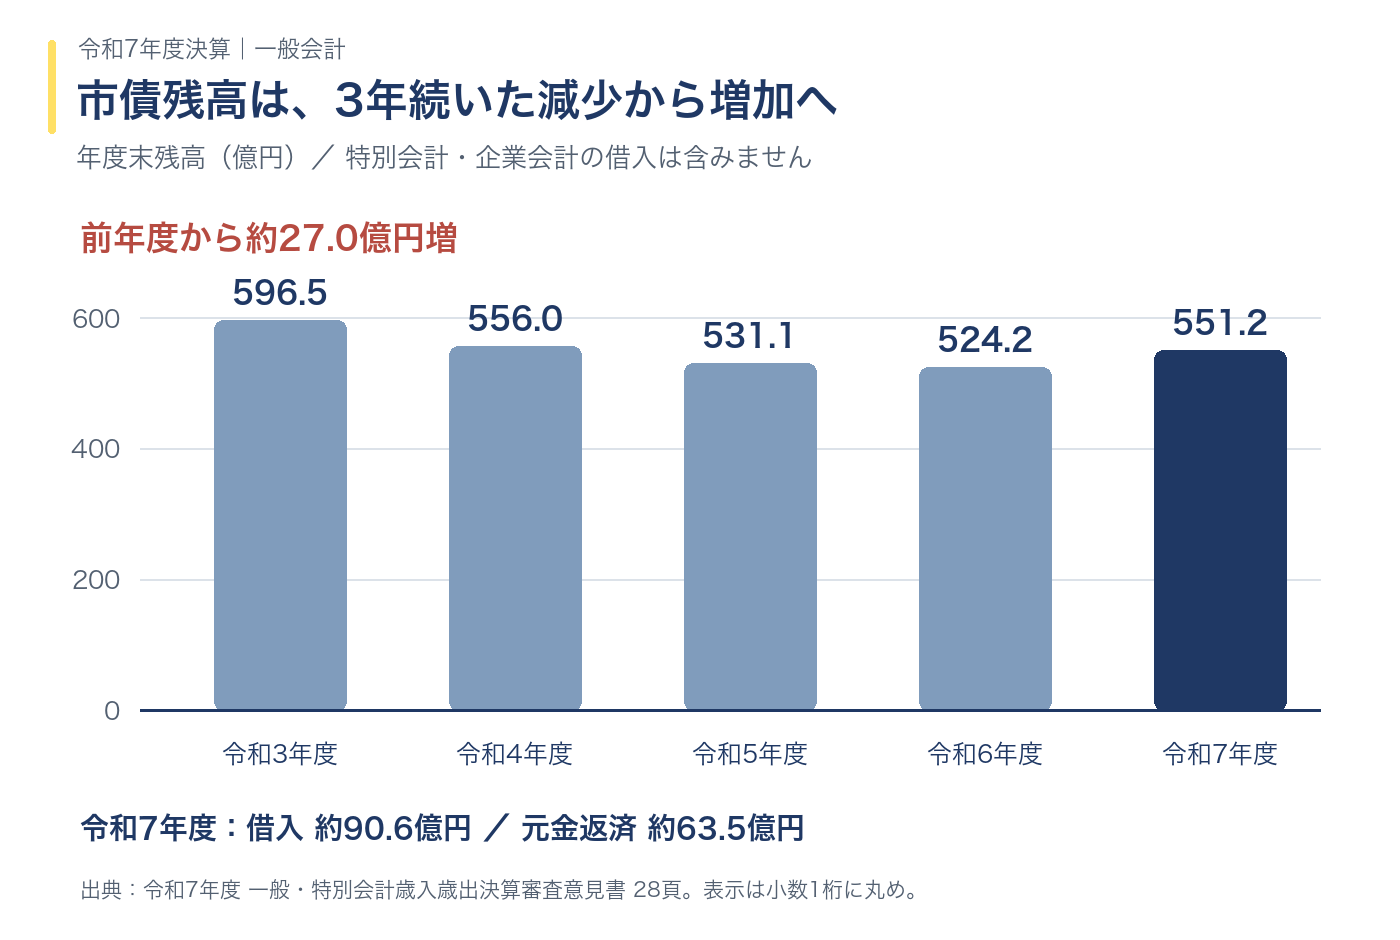
決算の数値を詳しく確認する
急な支出などへの備え
一般会計の借入残高
財政の余裕を見る指標
病院・水道・下水道は、サービスを続けられるかも見る
病院、水道、下水道は、一般会計とは別の会計です。いずれも生活に欠かせないため、私は単年度の黒字・赤字と、その先もサービスを続けられるかの両方を見ています。
- 市民病院は約11.1億円の赤字。人件費や材料費の増加などが影響しています。財政健全化法上の資金不足には該当しませんが、地域の医療を守り続けるため、経営改善は注視すべき課題です。
- 水道は約7.0億円の黒字。黒字であっても、今後の管路や設備の更新を賄えるかまで確かめる必要があります。
- 下水道は約1,618万円の赤字で、2年連続。使用料改定は3月議会で既に決まっています。負担が増える以上、その収入が設備の維持・更新にどう使われるかを確認していきたいと思います。
市民病院については、特別委員会から経営形態の検討や、将来の建替えに向けた早期の試算を求める報告もありました。建替えの計画や費用が確定した段階ではありません。
この決算を、私は次の予算にどうつなげたいか
私は今回、決算の認定に賛成しました。そのうえで、次の予算では「必要な市民サービスを守れているか」と「将来の支払いに無理がないか」を一緒に確かめたいと考えています。
まず、暮らしに必要な支援を続けられるか。経費を見直す際も、数字が減ったことで、困っている方に必要な支援まで届かなくなっていないかを見たいと思います。
次に、施設や事業を維持する費用まで見通しているか。整備する時点の金額だけで判断せず、完成後の運営費、修繕費、返済まで含めて優先順位を考えるべきです。
そして、市民に追加の負担をお願いするなら、その前に予算の配分や公費で支える方法を検討できているか。負担する方の所得や世帯状況にも目を向けたいと思っています。
市のお金は、市民の暮らしを支えるためのものです。今必要なサービスと、将来への備えをどう両立させるか。これが、今回の数字を読んで私が重視したいと感じた点です。
そのうえで、今の暮らしを支える補正予算
ここからは、今年度の支援や事業の話です。決算が前年度の振り返りであるのに対し、補正予算は、今年度の予算を途中で追加・変更するものです。
物価高への支援や、防災・学校設備に関する予算が盛り込まれました。第113号議案の一般会計補正は、11億7,855万3千円の増額です。
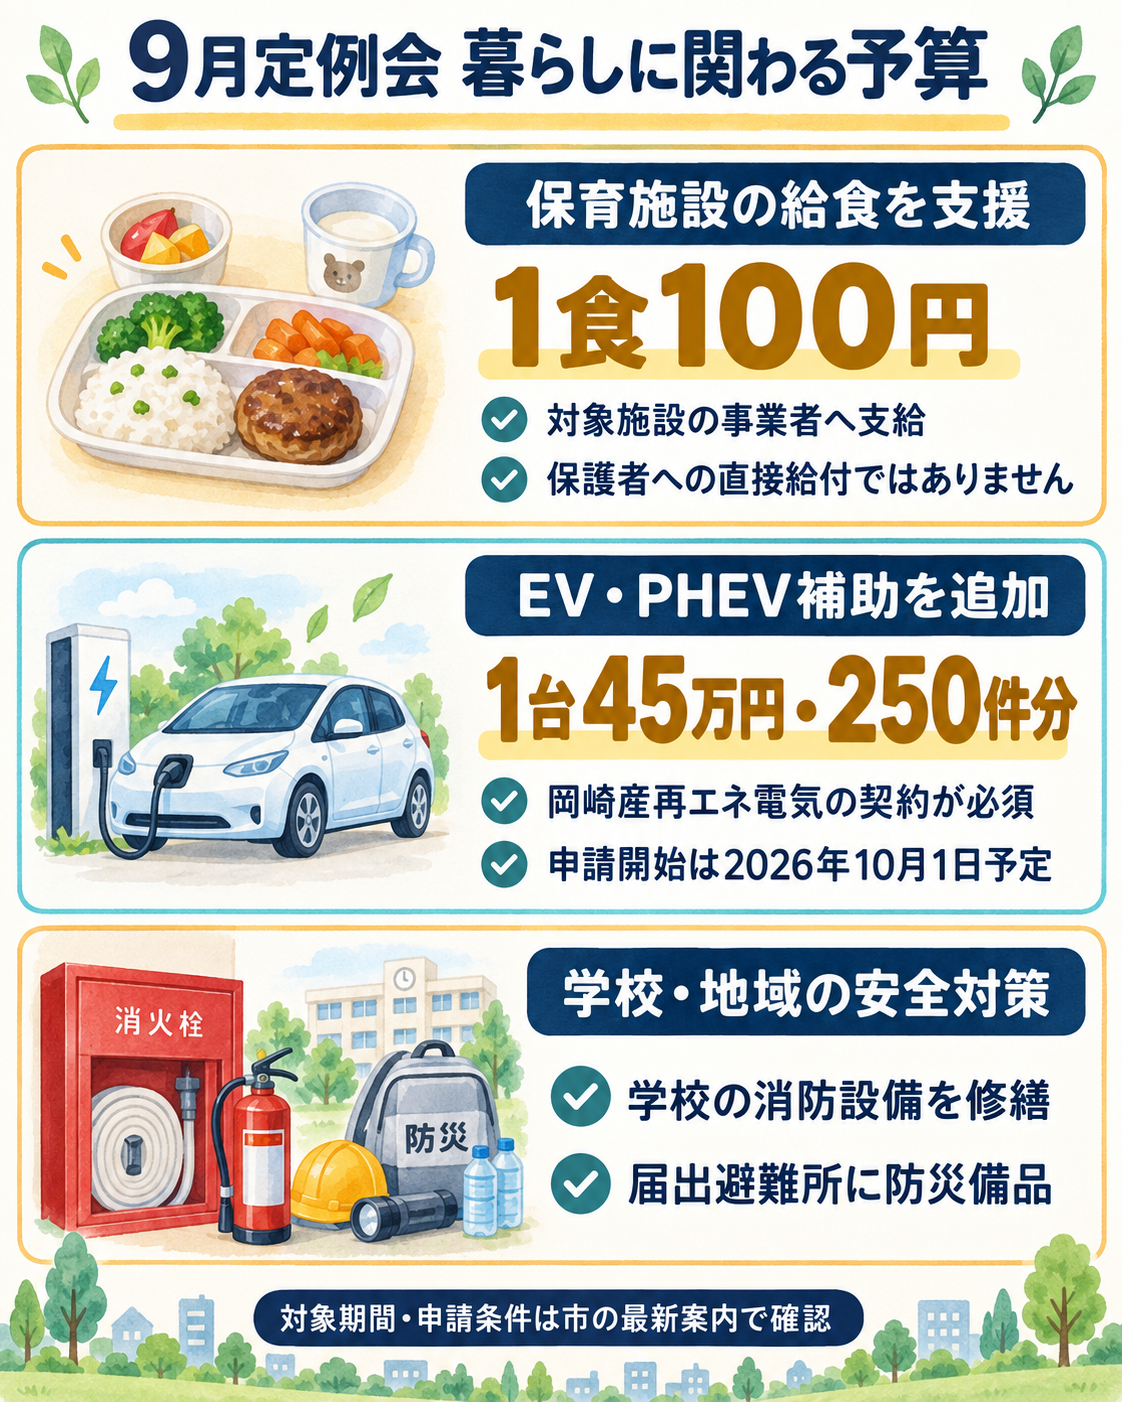
保育園などの給食を、1食100円で支援
私立保育園、私立幼保連携型認定こども園、認可外保育施設、小規模保育事業所への支援です。
食材費の高騰分について、利用児童1人につき1食100円を事業者へ支給します。保護者に100円が振り込まれる制度ではありません。
対象は原則2026年7〜9月の給食提供分。私立幼保連携型認定こども園は、6〜9月のうち3か月分です。
給食の質を守りながら、食材費の上昇を保護者負担へ転嫁しないための支援です。管理栄養士としても、食材を選ぶ現場を支える意味があると考えています。
EV・PHEVの購入補助に、250件分を追加
電気自動車とプラグインハイブリッド車の購入補助です。予算資料では、1台45万円、250件分が計上されています。
今回の追加分は、岡崎産再エネ電気の契約が必須。資料上の申請開始予定は2026年10月1日です。
事業者支援、防災、学校設備にも
給食を続けるための支援も、学校や避難所の設備を整えることも、毎日の安心を支える予算です。私は、こうした支援や安全対策を着実に進めることを評価して賛成しました。
支援金や補助金には、それぞれ対象期間や申請条件があります。対象となる方に情報が届き、実際に利用できているかも確認していきます。
これからの暮らしに関わる日程
今回の議会で決まったことに加え、既に決まっている料金改定や施設の予定も整理しました。
南公園では、10種類の遊具の使用料を閉園前と同額にする内容です。ゴーカートは2人乗りの電気自動車となり、料金は1人50円。1日券やキャッシュレス決済も予定されています。
延長保育料の反対理由は、別の記事にまとめました
第110号議案は賛成33・反対3で可決されました。私は、所得や世帯状況に応じた負担の分け方も検討すべきだと考え、反対しました。経緯と試算は、下の記事で解説しています。
 岡崎市の延長保育料、一部の区分で2倍に。私が反対した理由詳しくはこちら →
閉会後も、支援が届くところまで確かめます
この議会では、一般質問でふるさと納税、健康経営、食育を取り上げました。福祉病院委員会では、所管分の決算と補正予算を審査しています。
私自身、子どもを育てながら岡崎で暮らしています。今の子育てを支えることと、子どもたちが大人になったときも必要なサービスを使えることを、一緒に考えたいと思います。
予算が通った後も、支援が必要な方に届いているか、料金や利用条件が分かりやすく伝わっているかを確認します。今回見えた課題を、次の予算や事業の改善につなげていきます。
出典・確認した資料
- 岡崎市議会 令和8年9月定例会/同定例会の議案書
- 令和7年度 一般・特別会計歳入歳出決算審査意見書(岡崎市監査委員、11頁・13頁・28頁・58〜59頁等)
- 令和8年 予算決算委員会提出資料(令和7年度決算、20頁「基金運用状況」)
- 令和7年度 公営企業会計決算審査意見書
- 令和8年9月定例会 補正予算説明書、補正予算資料一覧(給食費支援・次世代自動車購入費補助など)
- 本会議の討論原稿・閉会日の記録、保育課回答(2026年9月11日)